
法人PC・スマホを有価物として扱える条件
市場価値だけでなく、所有権、品質、数量、データ処理費、運搬費、取引実態を含めて有価性を判断します。
- 公開日
- 最終確認
- 企画・編集
- 株式会社リプロ 環境コスト支援担当
- 記事区分
- 要点メモ
FREE CHECKこの記事の条件を、
法人IT機器の対応可否を無料で確認する ↗この記事の条件を、
自社に当てはめて確認。
相談テーマと記事名は入力済みです。お名前・メール・相談テーマの3項目とプライバシー同意で送信できます。
確認すべきポイント
01
査定対象と処理対象を分ける
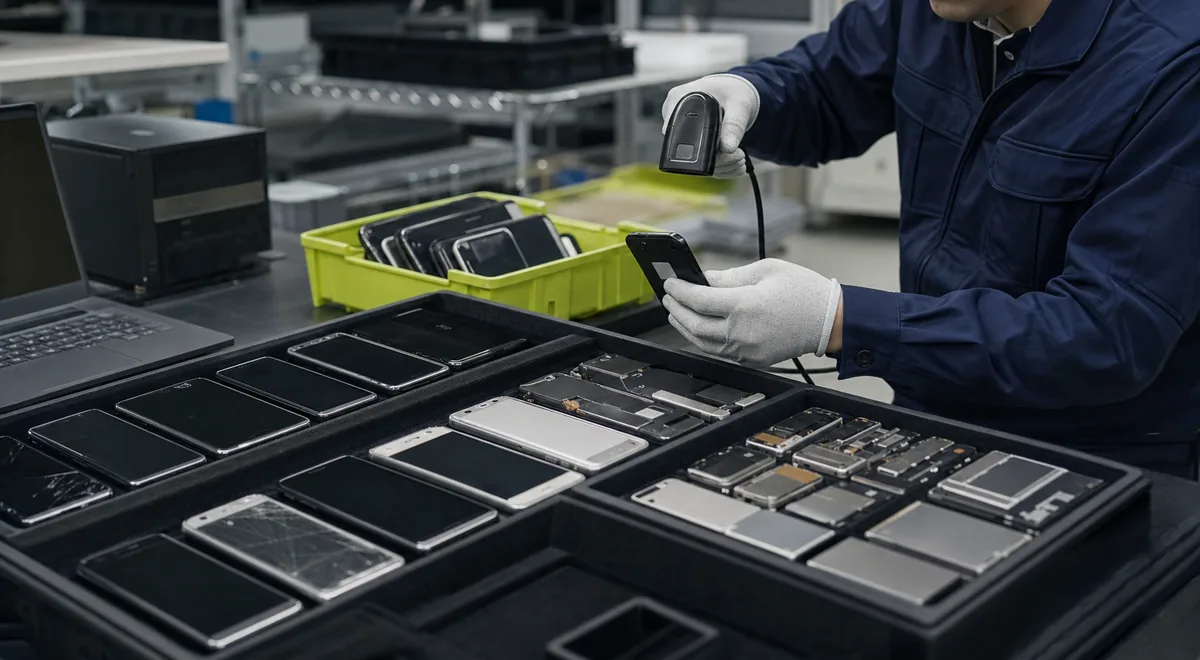
「査定対象と処理対象を分ける」について、性状、異物、水分、数量、荷姿、保管状態を写真と一覧で整理し、受入先の基準と照合します。 個別条件で判断が変わるため、確認できた事実と未確認事項を分けて記録してください。
02
データ処理・検品・運搬費を含める
「データ処理・検品・運搬費を含める」について、性状、異物、水分、数量、荷姿、保管状態を写真と一覧で整理し、受入先の基準と照合します。 個別条件で判断が変わるため、確認できた事実と未確認事項を分けて記録してください。
03
契約と受渡しの実態を記録する
「契約と受渡しの実態を記録する」について、性状、異物、水分、数量、荷姿、保管状態を写真と一覧で整理し、受入先の基準と照合します。 個別条件で判断が変わるため、確認できた事実と未確認事項を分けて記録してください。
確認先となる一次情報
上記は個別案件の判断根拠を代替するものではありません。法令、制度、受入条件等は最新の一次情報と個別条件を確認してください。
NEXT STEP対応条件を確認するか、
対応条件を確認するか、
担当者へ相談できます。
品目、状態、数量、地域等により対応条件が異なります。関連サービスで確認点を整理するか、開示可能な範囲からご相談ください。